
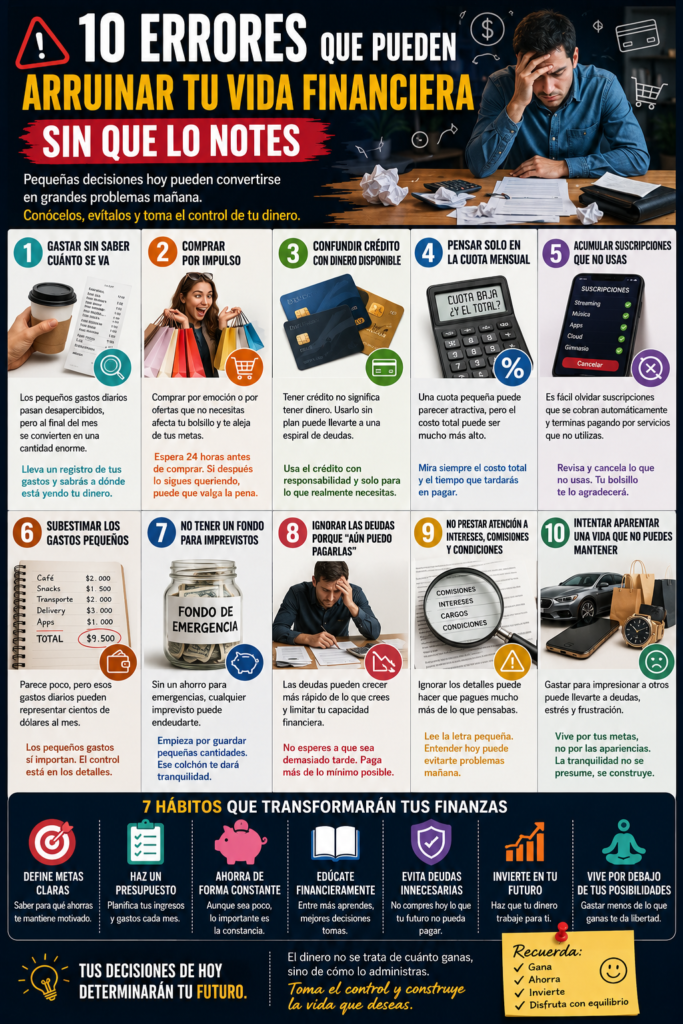
10 errores que pueden arruinar tu vida financiera sin que lo notes
Hay personas que ganan un buen salario y aun así viven constantemente preocupadas por el dinero.
También hay quienes aparentemente gastan poco, pero cada mes terminan preguntándose:
“¿En qué se me fue todo?”
La realidad es que los problemas financieros no siempre comienzan con una gran decisión equivocada. Muchas veces empiezan con pequeños hábitos que parecen inofensivos.
Una compra aquí.
Una suscripción allá.
Un pago a plazos.
Una deuda que “por ahora” parece manejable.
Un gasto que se repite todos los meses.
Y cuando finalmente haces las cuentas, descubres que pequeñas decisiones acumuladas pueden tener un impacto enorme.
En este artículo descubrirás 10 errores financieros comunes que pueden afectar seriamente tus finanzas sin que te des cuenta, además de algunas ideas sencillas para empezar a tomar mejores decisiones.
💡 Importante: este artículo es educativo y general. Las decisiones financieras importantes dependen de cada situación personal y, cuando sea necesario, conviene consultar a un profesional.
💸 1. Gastar sin saber realmente cuánto dinero se va
Este es probablemente uno de los errores más comunes.
No necesariamente necesitas gastar grandes cantidades para perder el control de tus finanzas.
A veces el problema está en los pequeños gastos repetidos.
Un café.
Una comida rápida.
Una compra por internet.
Un transporte que podrías haber evitado.
Una aplicación.
Una suscripción.
Un pequeño gasto parece insignificante cuando ocurre una sola vez.
Pero ¿qué pasa cuando se repite durante meses?
El problema no es un gasto aislado. Es el patrón.
Imagina que una persona realiza varios pequeños gastos cada semana y nunca los registra.
Al final del mes puede descubrir que una cantidad considerable de dinero desapareció sin que exista una compra particularmente grande que explique el resultado.
Por eso, una de las primeras herramientas para mejorar las finanzas es algo tan sencillo como saber a dónde va el dinero.
No se trata de dejar de gastar.
Se trata de dejar de gastar sin saber cuánto estás gastando.
🛍️ 2. Comprar por impulso
“Está en oferta.”
“Me lo merezco.”
“Solo cuesta un poco.”
“Después veo cómo lo pago.”
Estas frases pueden parecer inocentes, pero pueden convertirse en una trampa cuando justifican compras que realmente no estaban planeadas.
Las compras impulsivas suelen estar relacionadas con emociones.
Podemos comprar porque estamos aburridos, emocionados, estresados o simplemente porque una publicidad consiguió llamar nuestra atención.
Y las tiendas digitales han hecho que comprar sea más fácil que nunca.
Antes tenías que salir de casa.
Ahora puedes adquirir algo en cuestión de segundos.
Una pregunta sencilla puede ayudarte:
“Si este producto no estuviera en oferta, ¿lo compraría igualmente?”
Si la respuesta es no, quizá la oferta no sea realmente una oportunidad.
💳 3. Confundir crédito con dinero disponible
Una tarjeta o una línea de crédito puede hacer que una compra parezca más fácil.
Pero existe una diferencia fundamental:
Tener acceso a crédito no significa tener dinero.
Cuando utilizas crédito, estás comprometiendo ingresos futuros según las condiciones del producto financiero.
El problema aparece cuando una persona mira únicamente el valor de la cuota y no considera el costo total.
Por ejemplo:
“Solo tengo que pagar una pequeña cantidad cada mes.”
Puede sonar cómodo.
Pero si acumulas varias compras financiadas, esas pequeñas cuotas pueden terminar ocupando una parte importante de tus ingresos.
Por eso, antes de asumir una deuda, conviene entender:
- cuánto se pagará en total;
- qué intereses o costos existen;
- cuánto durará el compromiso;
- qué ocurre si se retrasa un pago;
- y si realmente es necesario realizar la compra.
📆 4. Pensar solamente en la cuota mensual
Este error merece una sección propia.
Una compra puede parecer barata cuando se divide en muchas cuotas.
Pero el precio mensual no cuenta toda la historia.
Supongamos que alguien observa:
“Solo son 20 dólares al mes.”
La pregunta correcta sería:
“¿Durante cuánto tiempo y cuánto terminaré pagando en total?”
Una cuota pequeña puede resultar costosa cuando se mantiene durante mucho tiempo o cuando incluye intereses y otros cargos.
Por eso, comparar únicamente cuotas mensuales puede ser engañoso.
Mira siempre el costo total.
📱 5. Acumular suscripciones que casi no utilizas
Las suscripciones son uno de los gastos más fáciles de olvidar.
Una plataforma de entretenimiento.
Una aplicación.
Un servicio de almacenamiento.
Una membresía.
Una herramienta que probaste una vez.
Como muchas cobran automáticamente, es posible que continúes pagando por servicios que prácticamente no utilizas.
El problema se vuelve más evidente cuando tienes varias.
Una suscripción individual puede parecer insignificante.
Pero diez pequeñas suscripciones pueden convertirse en un gasto mensual importante.
Haz una revisión periódica.
Pregúntate:
“Si tuviera que contratar este servicio nuevamente hoy, ¿lo pagaría?”
Si la respuesta es no, probablemente sea momento de reconsiderarlo.
🍔 6. Subestimar los gastos pequeños
Hay una razón por la que los pequeños gastos pueden ser peligrosos:
no duelen tanto individualmente.
Pagar una cantidad pequeña puede sentirse completamente diferente a realizar una compra grande.
Pero la suma importa.
Un gasto pequeño repetido durante semanas y meses puede representar una cantidad considerable al final del año.
Esto no significa que tengas que eliminar todos los pequeños placeres.
Significa que conviene saber cuánto representan dentro de tu presupuesto.
Porque un gasto pequeño puede ser perfectamente razonable.
Lo peligroso es que muchos gastos pequeños juntos pasen desapercibidos.
🧾 7. No tener un fondo para imprevistos
La vida no siempre sigue nuestros planes.
Puede aparecer una reparación.
Una emergencia familiar.
Un gasto médico.
Un problema con el automóvil.
Una pérdida temporal de ingresos.
Cuando no existe ningún ahorro destinado a imprevistos, una situación inesperada puede obligar a recurrir a deuda u otras alternativas costosas.
Por eso muchas personas intentan construir poco a poco un fondo de emergencia.
No tiene que aparecer de la noche a la mañana.
Lo importante es desarrollar el hábito de reservar una cantidad que sea razonable dentro de tus posibilidades.
El objetivo no es ahorrar perfectamente.
Es crear un pequeño colchón para que una sorpresa financiera no se convierta inmediatamente en una crisis.
🚨 8. Ignorar las deudas porque “todavía puedo pagarlas”
Este es un error peligroso.
Mientras una persona pueda realizar sus pagos, puede pensar que todo está bajo control.
Pero la deuda puede ocupar cada vez más espacio dentro del presupuesto.
Y cuando aparecen nuevas obligaciones, la situación puede complicarse rápidamente.
Por eso no basta con preguntar:
“¿Puedo pagar la cuota?”
También conviene preguntar:
“¿Qué porcentaje de mis ingresos estoy comprometiendo?”
Y:
“¿Qué pasaría si mis ingresos disminuyeran temporalmente?”
Pensar en escenarios difíciles puede ser incómodo, pero ayuda a detectar riesgos antes de que se conviertan en problemas mayores.
🏦 9. No prestar atención a intereses, comisiones y condiciones
A veces una persona observa únicamente el precio inicial.
Pero los productos financieros pueden tener diferentes costos y condiciones.
Dependiendo del producto, pueden existir:
- intereses;
- comisiones;
- cargos por determinados servicios;
- penalizaciones;
- costos de mantenimiento;
- condiciones específicas para acceder a determinados beneficios.
No entender estos detalles puede hacer que una decisión aparentemente conveniente termine siendo mucho más costosa.
Regla de oro:
Si no entiendes cómo funciona un producto financiero, no tengas prisa por contratarlo.
Lee las condiciones.
Pregunta.
Compara.
Y asegúrate de comprender el costo real.
🧠 10. Intentar aparentar una vida que no puedes mantener
Este puede ser uno de los errores financieros más difíciles de reconocer.
Las redes sociales muestran viajes, restaurantes, teléfonos nuevos, ropa, vehículos y experiencias constantemente.
Y es fácil pensar:
“Yo también debería tener eso.”
El problema aparece cuando una persona empieza a gastar para mantener una determinada imagen frente a los demás.
Puede comprar cosas que realmente no necesita.
Puede asumir deudas innecesarias.
Puede gastar más de lo que gana.
Y todo por intentar alcanzar un estilo de vida que quizá ni siquiera desea realmente.
Recuerda algo:
Una vida financiera saludable no tiene que parecer impresionante en internet.
Tener tranquilidad puede ser mucho más valioso que tener cosas que solamente impresionan a otras personas.
🔥 BONUS: 5 errores financieros que también deberías evitar
Los diez anteriores son importantes, pero existen otros hábitos que pueden afectar tus finanzas.
11. No comparar antes de comprar
La primera opción no siempre es la mejor.
Comparar precios, condiciones y características puede ayudarte a tomar decisiones más informadas.
12. Gastar todo lo que ganas
Aumentar los ingresos y aumentar inmediatamente los gastos puede dejarte exactamente en el mismo lugar.
Este fenómeno suele llamarse inflación del estilo de vida.
Ganas más.
Compras más.
Y vuelves a sentir que necesitas ganar todavía más.
13. Posponer siempre el ahorro
“Cuando gane más, ahorraré.”
“Cuando termine de pagar esto, empezaré.”
“Cuando tenga un mejor trabajo.”
El problema es que siempre puede aparecer una nueva razón para esperar.
Crear un hábito de ahorro, aunque sea pequeño y realista, puede ser más sostenible que esperar el momento perfecto.
14. No tener objetivos financieros
Ahorrar sin saber para qué puede ser difícil.
Un objetivo concreto puede ayudarte a mantener la motivación.
Puede ser:
🎓 educación
🚗 una compra importante
🏠 vivienda
✈️ un viaje
💰 un fondo de emergencia
📚 formación profesional
El objetivo dependerá de cada persona.
15. Pensar que invertir significa hacerse rico rápidamente
Internet está lleno de promesas.
“Duplica tu dinero.”
“Hazte rico rápidamente.”
“Esta oportunidad no volverá.”
Las decisiones financieras no deberían basarse únicamente en promesas emocionantes.
Todo producto de inversión tiene riesgos y características que deben entenderse antes de comprometer dinero.
Si alguien promete ganancias enormes y prácticamente ningún riesgo, conviene desconfiar.
🧮 ¿Cómo saber si estás perdiendo el control de tus finanzas?
No necesitas ser un experto financiero para comenzar.
Puedes hacer una revisión sencilla.
Paso 1: calcula tus ingresos
Anota cuánto dinero recibes realmente.
Paso 2: identifica tus gastos fijos
Por ejemplo:
- vivienda;
- transporte;
- servicios;
- educación;
- alimentación;
- obligaciones financieras.
Paso 3: revisa los gastos variables
Aquí suelen aparecer muchas sorpresas.
Comida fuera de casa.
Compras pequeñas.
Entretenimiento.
Aplicaciones.
Compras por internet.
Paso 4: revisa tus deudas
Anota cuánto debes y cuáles son sus condiciones.
Paso 5: identifica gastos que podrías reducir
No significa eliminar todo.
Busca aquello que realmente no aporta suficiente valor.
Paso 6: establece una meta
Una meta concreta puede ayudarte a saber qué quieres conseguir con tus decisiones financieras.
🚦 La regla de las 24 horas para evitar compras impulsivas
Existe una estrategia sencilla que algunas personas encuentran útil:
Esperar.
Si quieres comprar algo que no necesitas inmediatamente, espera un tiempo antes de decidir.
Puede ser 24 horas para una compra pequeña o más tiempo para una compra importante.
Durante ese período puedes preguntarte:
¿Realmente lo necesito?
¿Lo seguiré queriendo dentro de una semana?
¿Tengo dinero disponible para comprarlo sin perjudicar otros objetivos?
¿Lo quiero o simplemente me convenció la publicidad?
Muchas veces el deseo disminuye después de que pasa la emoción inicial.
📊 El verdadero enemigo: la falta de información
Uno de los mayores problemas financieros no siempre es gastar demasiado.
A veces es no saber lo que está ocurriendo.
No saber cuánto gastas.
No saber cuánto debes.
No saber cuánto pagas en intereses.
No saber cuántas suscripciones tienes.
No saber cuánto dinero podrías necesitar para un imprevisto.
La información convierte un problema invisible en uno que puedes analizar.
Y lo que puedes medir, al menos tienes la posibilidad de empezar a mejorar.
🧠 El dinero también tiene un componente psicológico
Las finanzas no son solamente matemáticas.
Las emociones desempeñan un papel enorme.
Podemos gastar por:
- aburrimiento;
- ansiedad;
- presión social;
- entusiasmo;
- recompensas;
- publicidad;
- comparación;
- deseo de pertenecer.
Por eso mejorar las finanzas no consiste únicamente en aprender a sumar.
También implica comprender por qué tomamos determinadas decisiones.
💡 7 hábitos que pueden ayudarte a mejorar tu relación con el dinero
1. Revisa tus gastos periódicamente
No necesitas obsesionarte con cada centavo. Solo necesitas conocer tus patrones.
2. Evita decisiones impulsivas importantes
Darte tiempo para pensar puede cambiar una decisión.
3. Lee las condiciones antes de aceptar crédito
Nunca tomes una obligación financiera importante sin entenderla.
4. Revisa tus suscripciones
Elimina aquellas que ya no utilizas.
5. Construye ahorro poco a poco
La constancia puede ser más importante que empezar con una cantidad enorme.
6. Aprende conceptos financieros básicos
Entender intereses, deuda, presupuesto, ahorro e inversión puede ayudarte a tomar mejores decisiones.
7. No compares tu economía con la de internet
Nunca sabes cuánto gana, cuánto debe o qué hay detrás de la vida que alguien muestra en redes.
🚨 La conclusión que casi nadie quiere escuchar
Los problemas financieros rara vez aparecen de un día para otro.
Muchas veces se construyen lentamente.
Una compra impulsiva.
Otra suscripción.
Una deuda.
Otra cuota.
Un gasto que parecía pequeño.
Y la decisión de no revisar las cuentas.
Con el tiempo, todo puede acumularse.
Pero la buena noticia es que los pequeños cambios también se acumulan.
Cancelar una suscripción que no utilizas.
Pensar antes de comprar.
Revisar tus deudas.
Guardar una pequeña cantidad.
Comparar antes de contratar.
Aprender sobre finanzas.
Son decisiones aparentemente pequeñas.
Pero pueden ayudarte a desarrollar hábitos financieros mucho más conscientes.
💰 Tu objetivo no debería ser parecer rico
Debería ser tener mayor control sobre tu dinero.
Porque una persona puede tener un teléfono carísimo y estar completamente preocupada por sus deudas.
Otra puede tener un estilo de vida mucho más sencillo y dormir tranquila porque sus gastos están bajo control.
La verdadera libertad financiera no consiste necesariamente en tener más cosas.
Consiste en tener más capacidad para tomar decisiones sin que cada imprevisto destruya tus planes.
🔥 ¿Cuál de estos errores estás cometiendo sin darte cuenta?
Quizá gastas demasiado en pequeñas compras.
Quizá tienes suscripciones que ya ni recuerdas.
Quizá miras solamente la cuota mensual.
Quizá compras para impresionar a otras personas.
O quizá simplemente nunca te has sentado a revisar tus números.
No importa cuál sea el caso.
El mejor momento para entender tus finanzas es antes de que aparezca un problema grande.
Empieza por algo sencillo.
Mira tus gastos.
Identifica tus deudas.
Revisa tus suscripciones.
Define una meta.
Y toma una decisión financiera un poco más consciente que ayer.
💡 Porque el dinero no suele desaparecer de golpe.
Muchas veces se va en pequeñas decisiones que dejamos de mirar.
Y cuando empiezas a prestarles atención, puedes empezar a recuperar el control. 💰📊