
Cómo piensa una persona rica diferente a los demás
Hábitos, decisiones, errores financieros y comportamientos que generan curiosidad
¿Alguna vez te has preguntado por qué algunas personas parecen avanzar financieramente mientras otras, incluso ganando buenos salarios, viven constantemente preocupadas por el dinero?
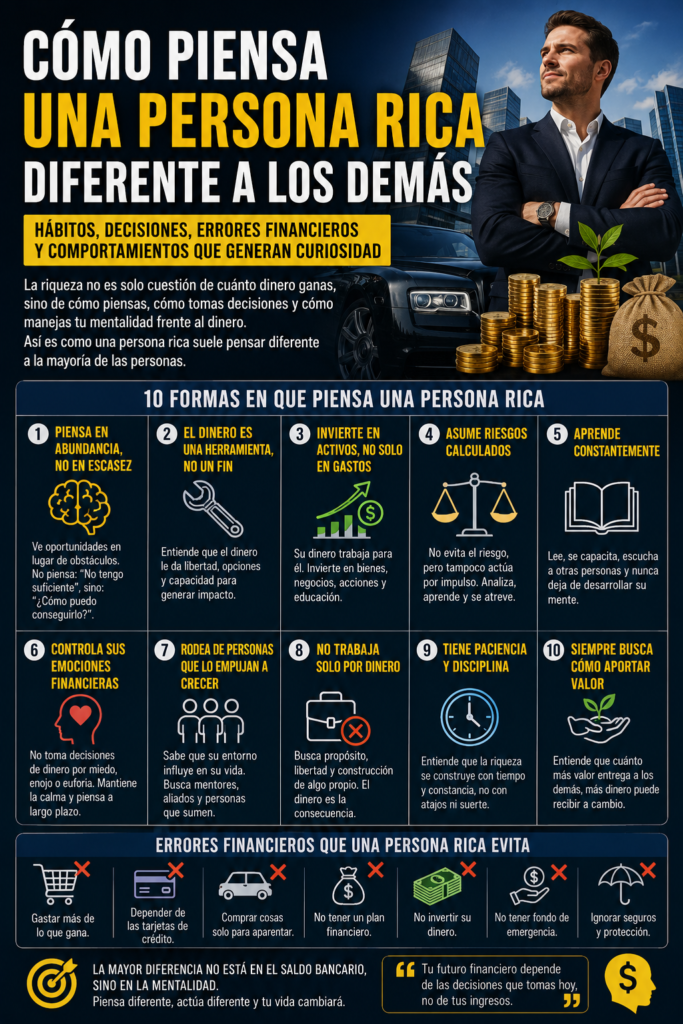
La respuesta no siempre está en cuánto ganan.
Dos personas pueden recibir exactamente el mismo ingreso y terminar en situaciones económicas completamente diferentes. Una puede gastar prácticamente todo lo que recibe, mientras la otra utiliza una parte para construir activos, aprender nuevas habilidades o crear nuevas fuentes de ingresos.
Esto no significa que toda persona rica piense igual ni que la riqueza dependa únicamente de la mentalidad. Factores como la educación, las oportunidades, el contexto familiar, la economía, la suerte, el acceso al crédito y las circunstancias personales también tienen una enorme influencia.
Sin embargo, sí existen patrones de comportamiento financiero que aparecen con frecuencia entre personas que han conseguido acumular patrimonio.
Y algunos son bastante diferentes de lo que solemos imaginar.
🧠 1. Una persona con patrimonio no piensa solamente en cuánto gana
Una de las diferencias más interesantes está en la pregunta que se hace.
Cuando alguien piensa únicamente en ingresos, puede preguntarse:
“¿Cuánto dinero gano este mes?”
Pero una persona enfocada en construir patrimonio suele hacerse preguntas adicionales:
“¿Cuánto puedo conservar?”
“¿Qué puedo hacer con ese dinero?”
“¿Cómo puedo aumentar su valor?”
“¿Qué activos estoy construyendo?”
“¿Qué habilidades podrían aumentar mis ingresos en el futuro?”
La diferencia parece pequeña, pero cambia completamente la conversación.
Un salario alto no garantiza riqueza.
Lo que importa a largo plazo es la relación entre ingresos, gastos, ahorro, inversión, deuda y patrimonio acumulado.
💰 2. No confunde ingresos con riqueza
Este es uno de los errores más comunes.
Una persona puede tener un sueldo extraordinario y, aun así, tener muy poco patrimonio si sus gastos son enormes.
También puede ocurrir lo contrario.
Alguien con ingresos moderados puede construir un patrimonio considerable con el paso de los años si mantiene gastos controlados y utiliza parte de sus recursos para invertir de manera adecuada a sus objetivos y tolerancia al riesgo.
Por eso conviene distinguir:
Ingreso
Es el dinero que recibes.
Patrimonio
Es, de manera simplificada, el valor de lo que posees menos tus deudas.
Puedes ganar mucho y acumular poco.
También puedes ganar menos y construir patrimonio gradualmente.
El ingreso alimenta el proceso; el patrimonio muestra lo que has conseguido acumular.
📈 3. Piensa en el largo plazo
Una de las características más importantes de la construcción de patrimonio es la paciencia.
Muchas decisiones financieras producen resultados pequeños al principio.
Ahorrar una cantidad determinada durante un mes probablemente no cambiará tu vida.
Hacerlo durante años puede producir una diferencia mucho mayor.
Lo mismo ocurre con aprender una habilidad.
Un curso no convierte automáticamente a alguien en experto.
Pero estudiar, practicar y mejorar durante años puede aumentar considerablemente las oportunidades profesionales.
Las personas que piensan a largo plazo suelen aceptar que los resultados importantes pueden tardar en aparecer.
⏳ 4. Entiende que el tiempo también es un recurso financiero
Cuando pensamos en riqueza, normalmente pensamos en dinero.
Pero existe otro recurso que no podemos recuperar:
el tiempo.
Una persona puede preguntarse no solamente cuánto cuesta algo, sino cuánto tiempo necesita trabajar para pagarlo.
Esto no significa que comprar cosas sea malo.
Significa comprender el verdadero costo de una decisión.
Una compra de 500 dólares no representa lo mismo para alguien que necesita ahorrar durante meses que para alguien que puede pagarla sin alterar su planificación financiera.
Pensar de esta manera puede ayudar a tomar decisiones más conscientes.
🛒 5. No compra únicamente para demostrar que tiene dinero
La presión social puede ser una poderosa influencia.
Publicidad.
Redes sociales.
Celebridades.
Amigos.
Familia.
Todo puede transmitir la idea de que necesitamos determinados productos para demostrar éxito.
El problema es que aparentar riqueza y construir riqueza son cosas diferentes.
Un automóvil caro puede verse impresionante.
Un reloj costoso puede llamar la atención.
Una casa espectacular puede generar admiración.
Pero ninguna de esas cosas demuestra por sí sola que una persona tenga un patrimonio saludable.
De hecho, algunas personas con gran patrimonio mantienen estilos de vida relativamente discretos.
No porque nunca gasten dinero, sino porque no necesitan que cada compra funcione como una demostración pública de su éxito.
🧾 6. Conoce sus números
Una de las prácticas menos emocionantes y más importantes de las finanzas personales consiste en saber qué está ocurriendo con el dinero.
¿Cuánto entra?
¿Cuánto sale?
¿Cuánto se ahorra?
¿Cuánto se debe?
¿Cuánto se invierte?
¿Cuánto cuesta realmente mantener determinado estilo de vida?
No hace falta convertirse en contador.
Pero ignorar completamente estas cifras puede dificultar cualquier intento de mejorar la situación financiera.
Una persona puede pensar que “no gasta tanto” hasta que revisa todos los pequeños pagos acumulados durante un mes.
Lo que no se mide resulta mucho más difícil de controlar.
🧠 7. No busca hacerse rica de la noche a la mañana
Internet está lleno de promesas:
“Hazte rico rápidamente”.
“Gana miles desde tu teléfono”.
“Invierte hoy y multiplica tu dinero mañana”.
“Este secreto cambiará tu vida”.
El deseo de conseguir resultados rápidos puede ser precisamente lo que lleva a algunas personas a tomar malas decisiones.
Construir patrimonio normalmente requiere una combinación de:
- ingresos;
- ahorro;
- inversión;
- disciplina;
- conocimiento;
- tiempo;
- control del riesgo.
Puede haber personas que se enriquecen rápidamente.
Pero eso no significa que exista una fórmula rápida y segura para conseguirlo.
Cuando alguien promete riqueza fácil y garantizada, conviene desconfiar.
📚 8. Invierte en aprender
Una característica frecuente entre personas que buscan mejorar profesionalmente es que consideran el conocimiento una inversión.
No significa comprar cursos constantemente.
Significa desarrollar capacidades que puedan tener valor.
Por ejemplo:
- aprender un idioma;
- mejorar la comunicación;
- adquirir conocimientos tecnológicos;
- aprender ventas;
- entender marketing;
- desarrollar habilidades de liderazgo;
- aprender sobre finanzas personales;
- especializarse en una profesión.
Una habilidad útil puede aumentar la capacidad de generar ingresos durante muchos años.
Por eso, a veces la mejor inversión no empieza en una bolsa de valores.
Empieza en uno mismo.
💡 9. Busca crear valor, no solamente trabajar más horas
Existe un límite evidente cuando el ingreso depende exclusivamente de las horas trabajadas.
Una persona tiene una cantidad limitada de tiempo.
Por eso, algunas personas intentan desarrollar sistemas, productos, negocios, inversiones o habilidades que puedan generar valor sin depender directamente de cada hora trabajada.
Esto no significa que el trabajo tradicional sea malo.
Significa que existen diferentes formas de generar ingresos.
La pregunta puede pasar de:
“¿Cómo trabajo más?”
a:
“¿Cómo puedo hacer que mi trabajo produzca más valor?”
⚙️ 10. Utiliza el dinero como herramienta
El dinero puede utilizarse para consumir.
Pero también puede utilizarse para construir.
Por ejemplo, puede destinarse a:
- educación;
- herramientas de trabajo;
- inversiones;
- negocios;
- activos;
- ahorro para objetivos importantes;
- creación de un fondo de emergencia.
Una mentalidad orientada al patrimonio intenta que parte del dinero recibido tenga una función futura.
No todo tiene que gastarse inmediatamente.
📊 11. Entiende la diferencia entre activos y gastos
Esta distinción puede cambiar completamente la manera de observar las finanzas.
Un activo, simplificando mucho, es algo que puede tener valor económico y potencialmente generar beneficios o conservar valor.
Un gasto consume recursos.
El problema aparece cuando confundimos ambos conceptos.
Comprar un objeto de lujo puede proporcionar satisfacción, pero no necesariamente aumenta nuestro patrimonio.
Una inversión productiva, dependiendo de sus características y riesgos, puede tener un efecto diferente.
La clave no es evitar todos los gastos.
Es saber qué función cumple cada euro o dólar que sale de nuestro bolsillo.
🏦 12. No considera la deuda automáticamente buena ni mala
La deuda puede ser una herramienta.
Pero también puede convertirse en un problema.
No es lo mismo pedir dinero prestado para una actividad productiva que asumir una deuda costosa para financiar un estilo de vida que no podemos mantener.
Por eso, una persona financieramente cuidadosa suele preguntarse:
¿Cuánto me costará realmente esta deuda?
¿Qué riesgo estoy asumiendo?
¿Podría pagarla si mis ingresos disminuyeran?
¿Qué alternativa tengo?
La deuda no debería analizarse únicamente por el tamaño de la cuota mensual.
También importa su costo total y el riesgo que representa.
🚨 13. Evita que las emociones manejen todas sus decisiones
El miedo y la euforia pueden influir muchísimo en nuestras decisiones financieras.
Cuando los mercados suben, algunas personas sienten que deben comprar inmediatamente.
Cuando caen, sienten que deben vender inmediatamente.
Cuando reciben un aumento, pueden aumentar sus gastos.
Cuando tienen un mes difícil, pueden recurrir a crédito sin analizar las consecuencias.
Las emociones son humanas.
La clave está en construir reglas que ayuden a tomar decisiones con mayor calma.
No tomar una decisión importante únicamente porque estamos emocionados, asustados o presionados puede evitar errores costosos.
🧯 14. Tiene un fondo para los imprevistos
Una emergencia puede cambiar rápidamente una situación financiera.
Una reparación.
Una pérdida temporal de ingresos.
Un gasto familiar inesperado.
Una emergencia médica.
Una avería importante.
Cuando no existe ningún ahorro disponible, un problema inesperado puede terminar convirtiéndose en deuda.
Por eso, crear un fondo de emergencia es una de las estrategias básicas de planificación financiera.
La cantidad adecuada depende de cada situación.
Lo importante es entender la función:
crear un colchón para que un problema puntual no destruya todo el plan financiero.
🧮 15. Compara antes de comprar
Las personas que gestionan bien su dinero no necesariamente buscan siempre el producto más barato.
Buscan comprender el valor.
Una opción económica que dura poco puede terminar costando más.
Una opción más cara puede ser razonable si ofrece una utilidad significativamente mayor y cabe dentro del presupuesto.
Por eso conviene comparar:
- precio;
- calidad;
- duración;
- mantenimiento;
- utilidad;
- costo total.
La idea no es gastar lo mínimo.
Es gastar de manera inteligente.
🧠 16. No intenta impresionar a todo el mundo
La necesidad de demostrar éxito puede ser financieramente peligrosa.
Una persona compra algo.
Los demás lo ven.
Recibe aprobación.
Entonces busca algo todavía más llamativo.
Y empieza un ciclo.
El problema es que las redes sociales han convertido la comparación económica en algo constante.
Vemos vacaciones.
Casas.
Autos.
Ropa.
Restaurantes.
Negocios.
Pero no vemos las deudas, las cuotas, los sacrificios o las circunstancias detrás de esas imágenes.
Comparar tu realidad con la versión editada de la vida de otra persona puede llevarte a decisiones financieras absurdas.
👥 17. El entorno puede influir en las decisiones financieras
Las personas que nos rodean pueden afectar nuestros hábitos.
Si todos nuestros amigos gastan constantemente, puede ser más difícil mantener un presupuesto.
Si nuestro entorno habla de negocios, educación, ahorro o proyectos, podemos estar más expuestos a nuevas ideas.
Esto no significa abandonar a las personas que queremos.
Significa ser conscientes de que el comportamiento financiero también puede ser contagioso.
🎯 18. Tiene objetivos concretos
“Quiero ser rico” es un objetivo demasiado abstracto.
Un objetivo más útil podría ser:
“Quiero eliminar determinada deuda”.
“Quiero crear un fondo de emergencia”.
“Quiero ahorrar para una vivienda”.
“Quiero invertir una cantidad determinada cada mes”.
“Quiero aumentar mis ingresos profesionales”.
Los objetivos concretos permiten convertir una idea general en acciones.
🚫 19. Aprende de sus errores financieros
Las personas que han construido patrimonio no son necesariamente personas que nunca cometieron errores.
Muchas han perdido dinero.
Han hecho inversiones equivocadas.
Han creado negocios que fracasaron.
Han comprado cosas innecesarias.
Han tomado malas decisiones.
La diferencia puede estar en lo que hicieron después.
Un error financiero puede convertirse en una lección.
O puede repetirse.
La clave no es no equivocarse nunca; es evitar convertir un error en un patrón permanente.
💳 20. No utiliza una tarjeta de crédito como si fuera dinero gratis
Una tarjeta puede ser una herramienta útil cuando se utiliza correctamente.
Pero existe una diferencia enorme entre pagar una compra y financiar constantemente un estilo de vida mediante deuda.
Los intereses pueden convertir una compra aparentemente pequeña en una cantidad mucho mayor.
Por eso, una persona que cuida sus finanzas suele prestar atención no solamente a:
“¿Puedo comprarlo?”
sino también a:
“¿Puedo pagarlo sin comprometer mis objetivos?”
📈 21. Piensa en el interés compuesto
El interés compuesto es uno de los conceptos más importantes cuando hablamos de crecimiento financiero a largo plazo.
En términos sencillos, significa que los rendimientos obtenidos pueden generar a su vez nuevos rendimientos.
Por eso el tiempo puede tener un efecto enorme.
No significa que cualquier inversión vaya a crecer indefinidamente.
Tampoco significa que exista una rentabilidad garantizada.
Pero sí explica por qué comenzar a ahorrar e invertir de manera responsable con suficiente anticipación puede ser poderoso.
El tiempo puede ser un aliado financiero extraordinario.
🧠 22. No intenta predecir absolutamente todo
Una persona inteligente financieramente entiende que nadie puede conocer el futuro con certeza.
No sabemos exactamente qué ocurrirá con la economía.
No sabemos qué empresa dominará dentro de diez años.
No sabemos qué tecnología cambiará una industria.
No sabemos cuándo llegará una crisis.
Por eso, en lugar de depender de una predicción perfecta, puede ser más sensato construir una estrategia capaz de soportar diferentes escenarios.
Diversificación, liquidez, control del endeudamiento y planificación pueden ser más importantes que intentar adivinar el futuro.
🛑 23. Sabe decir “no”
Una habilidad financiera infravalorada es aprender a rechazar gastos.
“No lo necesito”.
“No está dentro de mi presupuesto”.
“Prefiero ahorrar”.
“Voy a esperar”.
“Quiero pensarlo antes de comprar”.
Estas frases pueden parecer poco emocionantes.
Pero decir “no” repetidamente a pequeñas compras innecesarias puede producir una diferencia importante con el paso del tiempo.
🏗️ 24. Construye antes de presumir
Existe una diferencia entre consumir los frutos de la riqueza y construirla.
Alguien que recibe un aumento puede utilizarlo para aumentar inmediatamente todos sus gastos.
Otra persona puede destinar una parte a mejorar su situación financiera.
No existe una regla universal.
Pero una estrategia habitual para construir patrimonio consiste en evitar que cada aumento de ingreso se convierta automáticamente en un aumento equivalente del estilo de vida.
A esto se le suele llamar inflación del estilo de vida.
🔥 25. No intenta parecer rico: intenta ser financieramente fuerte
Quizá esta sea una de las ideas más importantes de todo el artículo.
Parecer rico y ser rico no son lo mismo.
Una persona puede tener:
- automóvil de lujo;
- ropa costosa;
- vacaciones espectaculares;
- una vivienda enorme;
y, al mismo tiempo, tener una situación financiera frágil.
Otra puede tener:
- un automóvil sencillo;
- una vivienda normal;
- hábitos de consumo moderados;
y un patrimonio considerable.
No podemos conocer la situación financiera real de alguien solamente observando su apariencia.
💰 ¿Qué errores financieros suelen destruir la construcción de patrimonio?
Ahora viene una parte todavía más importante.
No solamente importa lo que hacemos bien.
También importa lo que evitamos hacer repetidamente.
❌ Error 1: gastar todo lo que se gana
Si cada aumento de ingresos desaparece inmediatamente en nuevos gastos, la situación patrimonial puede cambiar muy poco.
❌ Error 2: endeudarse para mantener una apariencia
Comprar cosas únicamente para impresionar puede producir una presión financiera enorme.
❌ Error 3: no tener ahorro para emergencias
Un imprevisto sin respaldo puede convertirse rápidamente en deuda.
❌ Error 4: invertir sin entender
Que algo esté de moda no significa que sea una buena inversión para todos.
❌ Error 5: buscar dinero rápido
Las promesas de ganancias fáciles suelen ocultar riesgos importantes.
❌ Error 6: ignorar las comisiones y los intereses
Pequeños costos repetidos pueden afectar significativamente los resultados a largo plazo.
❌ Error 7: no revisar las finanzas
No puedes mejorar aquello que desconoces.
❌ Error 8: tomar decisiones por miedo
Vender o comprar impulsivamente puede tener consecuencias.
❌ Error 9: depender de una sola fuente de ingresos
Cuando es posible, desarrollar habilidades adicionales puede aumentar la resiliencia financiera.
❌ Error 10: pensar solamente en el presente
Una buena decisión financiera no siempre produce satisfacción inmediata.
A veces beneficia a tu “yo” de dentro de cinco o diez años.
🧠 ¿Entonces las personas ricas simplemente tienen una “mentalidad especial”?
No necesariamente.
Esta es una de las ideas que conviene desmontar.
No existe una fórmula psicológica que convierta automáticamente a alguien en millonario.
Tampoco basta con repetir frases positivas frente al espejo.
La realidad financiera es mucho más compleja.
Las personas acumulan riqueza por diferentes caminos.
Algunas crean empresas.
Otras desarrollan carreras profesionales muy bien remuneradas.
Algunas reciben patrimonio familiar.
Otras invierten durante décadas.
Algunas combinan varias de estas situaciones.
Por eso sería incorrecto decir que “si piensas como rico, inevitablemente serás rico”.
La mentalidad puede influir en las decisiones.
Pero las decisiones ocurren dentro de un contexto económico y personal.
🌱 Lo que sí puedes aprender de estos patrones
La buena noticia es que muchos hábitos financieros no requieren ser millonario para comenzar.
Puedes empezar por algo mucho más sencillo.
1. Saber cuánto gastas.
2. Evitar deudas innecesarias.
3. Crear un fondo de emergencia.
4. Aumentar tus conocimientos financieros.
5. Desarrollar habilidades profesionales.
6. Ahorrar de manera constante.
7. Invertir únicamente después de comprender los riesgos.
8. Evitar compararte constantemente con los demás.
9. Pensar en objetivos de largo plazo.
10. Revisar periódicamente tus decisiones.
Ninguna de estas acciones garantiza riqueza.
Pero pueden ayudarte a construir una relación más saludable y consciente con el dinero.
💡 Una pregunta que puede cambiar tu forma de pensar
La próxima vez que recibas dinero, en lugar de preguntarte únicamente:
“¿Qué puedo comprar?”
prueba con:
“¿Qué puedo hacer con este dinero para mejorar mi futuro?”
Puede que la respuesta sea ahorrar.
Puede que sea pagar una deuda.
Puede que sea invertir en educación.
Puede que sea crear un fondo de emergencia.
Puede que sea invertir.
O puede que simplemente sea disfrutarlo, pero dentro de un plan que puedas permitirte.
El objetivo no es dejar de disfrutar del presente.
Es evitar sacrificar constantemente el futuro para hacerlo.
💰 La verdadera diferencia puede estar en las decisiones pequeñas
Cuando pensamos en riqueza, imaginamos grandes negocios, inversiones millonarias y decisiones extraordinarias.
Pero una parte importante de la construcción financiera ocurre en decisiones aparentemente insignificantes.
Una compra que decides no hacer.
Una deuda que decides evitar.
Una cantidad que decides ahorrar.
Una habilidad que decides aprender.
Una inversión que decides investigar antes de realizar.
Una suscripción que cancelas.
Una conversación sobre dinero que finalmente te atreves a tener.
Una decisión aislada probablemente no cambie tu vida.
Miles de decisiones repetidas durante años sí pueden hacerlo.
🔥 10 preguntas que una persona financieramente inteligente podría hacerse
Antes de tomar una decisión económica importante, podrías preguntarte:
1. ¿Realmente necesito esto?
2. ¿Puedo pagarlo sin endeudarme?
3. ¿Qué impacto tendrá en mis objetivos?
4. ¿Estoy comprándolo porque lo necesito o para impresionar?
5. ¿Qué alternativas existen?
6. ¿Qué riesgo estoy asumiendo?
7. ¿Entiendo realmente en qué estoy poniendo mi dinero?
8. ¿Qué ocurriría si mis ingresos disminuyeran?
9. ¿Esta decisión beneficia únicamente al presente o también al futuro?
10. ¿Estoy actuando con información o simplemente por emoción?
No son preguntas mágicas.
Pero pueden ayudarte a detenerte antes de tomar decisiones impulsivas.
🚨 Cuidado con el mito de “los ricos no gastan dinero”
También es importante evitar el extremo contrario.
Una persona con patrimonio no necesariamente vive como alguien que nunca gasta.
Puede viajar.
Comprar una buena vivienda.
Comer en restaurantes.
Tener hobbies.
Comprar productos costosos.
La diferencia no está necesariamente en gastar poco.
Está en poder gastar de manera sostenible sin destruir la capacidad financiera futura.
La frugalidad extrema tampoco es una garantía de riqueza.
El objetivo debería ser encontrar un equilibrio entre disfrutar del presente y construir seguridad para el futuro.
🧠 La riqueza también puede significar libertad
Para algunas personas, la verdadera riqueza no consiste en tener el automóvil más caro.
Consiste en poder decir:
“No tengo que aceptar cualquier situación porque necesito desesperadamente el dinero.”
Tener un fondo de emergencia.
Tener habilidades valiosas.
Tener ahorros.
Tener inversiones adecuadas.
Tener pocas deudas problemáticas.
Todo eso puede aumentar las opciones disponibles.
Y quizá esa sea una de las formas más interesantes de entender la riqueza:
no solamente como cantidad de dinero, sino como cantidad de opciones.
🌟 La conclusión que casi nadie menciona
No existe una personalidad única de “persona rica”.
Hay personas con mucho dinero que toman malas decisiones.
Hay personas con ingresos modestos que gestionan extraordinariamente bien sus recursos.
Hay empresarios brillantes.
Hay inversores prudentes.
Hay personas que heredaron patrimonio.
Hay personas que empezaron prácticamente desde cero.
Cada historia es diferente.
Pero si existe una idea que podemos extraer de muchos casos de construcción de patrimonio, es esta:
la riqueza sostenible suele requerir pensar más allá del próximo pago.
No se trata únicamente de cuánto ganas.
Se trata de qué haces con lo que ganas.
De cuánto riesgo puedes soportar.
De cómo utilizas tu tiempo.
De qué habilidades desarrollas.
De cómo manejas las emociones.
De qué hábitos repites.
Y, sobre todo, de cómo tomas decisiones cuando nadie te está mirando.
💰 ¿Quieres pensar diferente sobre el dinero?
No necesitas convertirte mañana en millonario.
Empieza con algo más realista.
Mira tus números.
Elimina un gasto innecesario.
Crea un pequeño ahorro.
Aprende algo nuevo.
Investiga antes de invertir.
Evita una deuda innecesaria.
Define un objetivo.
Y repite.
Porque la construcción de patrimonio rara vez depende de una sola decisión espectacular.
Con frecuencia depende de muchas decisiones pequeñas que, acumuladas durante años, terminan produciendo una diferencia enorme.
Y quizá esa sea la verdadera forma de pensar diferente:
no preguntarte solamente cuánto dinero puedes ganar hoy, sino qué decisiones puedes tomar hoy para tener más opciones mañana.
🔥 ¿Y tú cómo piensas cuando recibes dinero?
Esta es la pregunta que puede convertir este artículo en una conversación.
Cuando recibes un ingreso inesperado, ¿qué haces primero?
🛒 ¿Lo gastas?
💳 ¿Pagas deudas?
🏦 ¿Lo ahorras?
📈 ¿Lo inviertes?
🎓 ¿Lo utilizas para aprender o mejorar tus ingresos?
🏖️ ¿Lo utilizas para disfrutarlo?
No existe una respuesta universal.
Pero conocer tus propios hábitos financieros puede ser el primer paso para cambiarlos.
Porque el dinero no solamente revela cuánto tienes. También puede revelar cómo decides.
📌 Nota importante
Este artículo tiene fines educativos y de divulgación. No existe una fórmula universal para hacerse rico y ninguna estrategia financiera garantiza resultados. Las inversiones implican riesgos y deben evaluarse considerando objetivos personales, horizonte temporal, situación económica y tolerancia al riesgo. Para decisiones financieras importantes, puede ser conveniente consultar a un profesional cualificado.